私はテクニカル指標としてボリンジャーバンド位置をかなり重視しているのですが、監視銘柄が買い位置(-2σ)に来ていたことを見逃がして失敗したな、と思うことが多くあります。
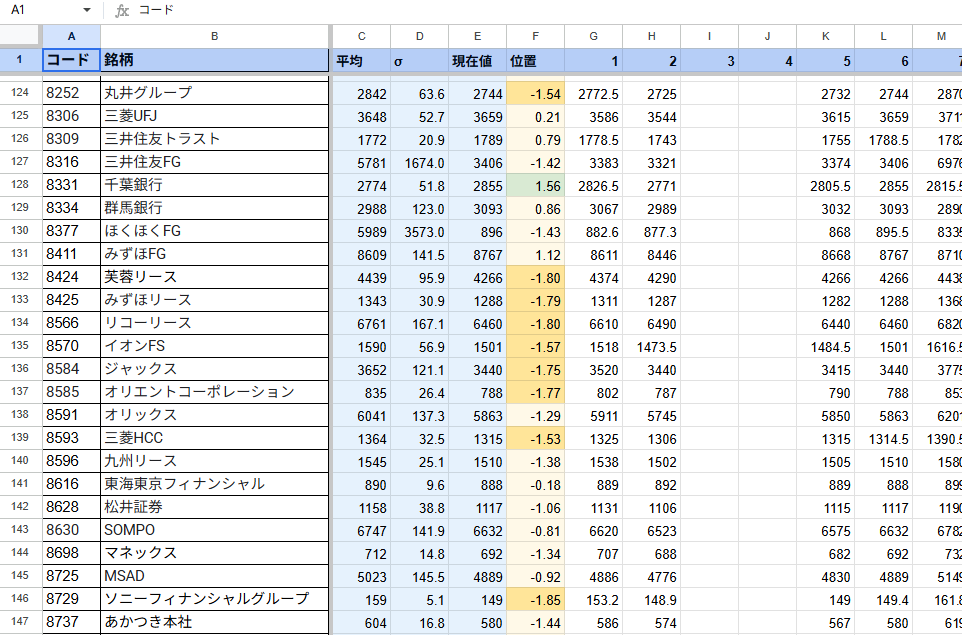
そこで、監視銘柄リストの位置を一覧できる仕組みをGoogleスプレッドシートで作りました。
ボリンジャーバンドとは、以下で緑線でしめされたようなもので、株価の上がりすぎまたは下がりすぎの目安となるものです。
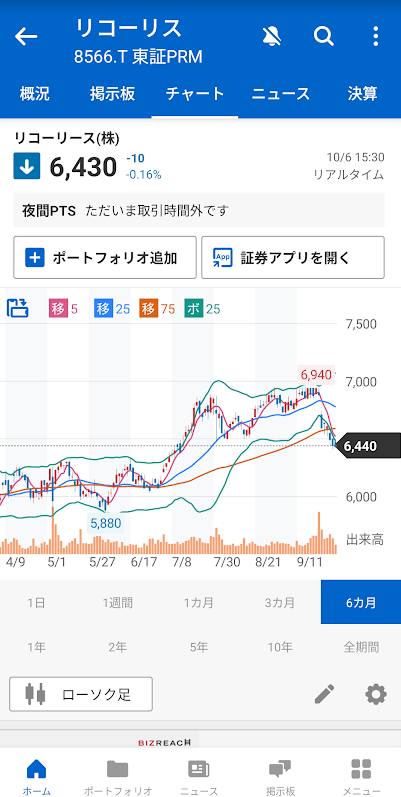
これは過去のデータ(株価)を統計的に処理して算出されるもので、±2σとは「これを超える確率がおおよそ5%程度となる行き過ぎを示す指標」です。
σはExcelやスプレッドシートでstdev()で算出される標準偏差で位置は、
(現在価格 - 平均値) / σ
のように算出できます。
多くの証券ツールでは過去25日で算出しますが、今回は簡単のため過去1か月で算出しています。
過去1か月分のデータをday()をIndexとして、リングバッファ的にG列からAJ列に書き込み保持することでこれを実現しました。
1か月と25日の違いなのか、多少ずれはありますが大きな傾向は十分つかめていそうです。
私は±2σでおおよそ、買い時売り時と判断していますが、人によっては±3まで粘る人もいるようです。
±3となるのはおおよそ0.3%でそうそう訪れるものではありません。
±2σを目安に2~3日に分けて少しづつ取引するなどします。
ただし、統計的な〇%は実際〇%の確率で起きる、という意味ではないことや、連日-2σを割り続ける(バンドウォーク)ことが発生することもあるのは注意です。
最初の表はその一部ですが、リース系が大きく下がって買い時であることを示しています。
